Donner une carte de paiement à son adolescent est devenu beaucoup plus courant. Elle permet de régler un repas, acheter un billet de train ou gérer un petit budget sans transporter d’espèces. Pour les parents, l’enjeu est différent : offrir progressivement de l’autonomie tout en conservant des garde-fous sur les dépenses.
Le marché s’est considérablement développé. Aux cartes proposées par les banques traditionnelles se sont ajoutées les offres des banques en ligne et des acteurs spécialisés dans la gestion de l’argent de poche. Lorsqu’un parent recherche une carte bancaire ado, il peut ainsi tomber aussi bien sur une véritable offre bancaire pour mineur que sur une solution alternative comme Pixpay. La distinction est importante : Pixpay n’est pas une banque et propose une carte de paiement Visa associée à une application et à des services de gestion de l’argent, la carte étant émise par l’établissement financier réglementé IDT Services Limited.
Alors, quelles sont les différences entre ces solutions ? Faut-il rester auprès de sa banque ou choisir une offre spécialisée ? Comparons plusieurs options disponibles en 2026.
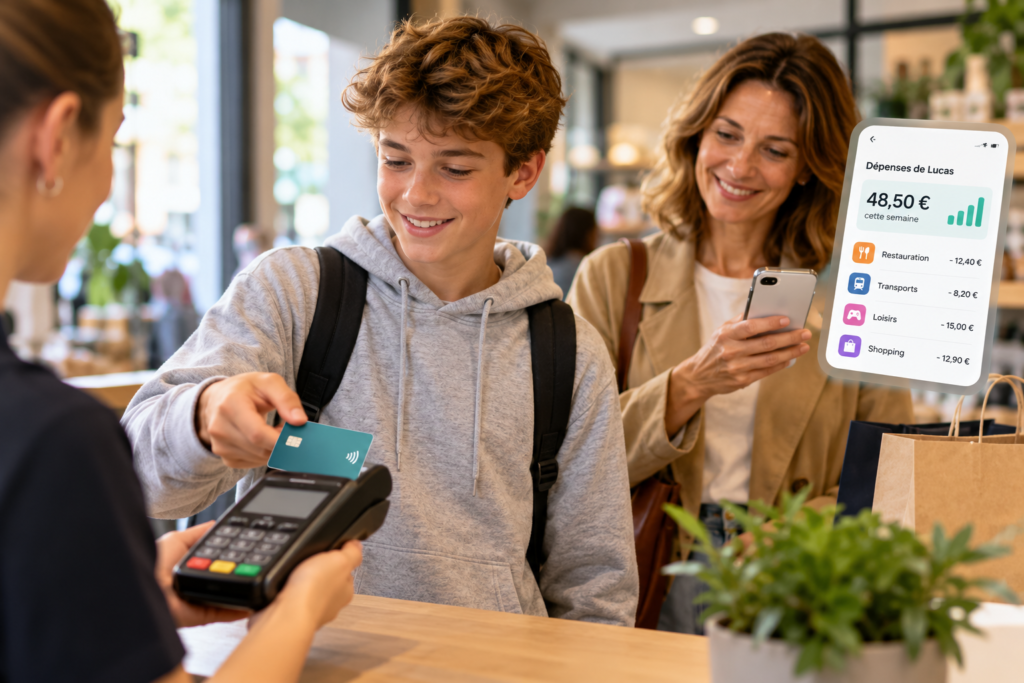
Image à intégrer : un adolescent effectuant un paiement avec une carte ou un smartphone dans un commerce, avec un parent consultant une application de gestion du budget en arrière-plan.
Que doit permettre une bonne carte destinée à un adolescent ?
Le prix ne devrait pas constituer le seul critère de comparaison. Une carte pour mineur doit surtout correspondre au degré d’autonomie que les parents souhaitent accorder.
Plusieurs fonctions sont particulièrement utiles :
- consultation du solde par l’adolescent ;
- absence de découvert ;
- définition de plafonds de paiement et de retrait ;
- blocage temporaire de la carte ;
- possibilité d’autoriser ou non certaines opérations ;
- alimentation facile du compte ;
- notifications destinées aux parents ;
- paiement sur Internet ;
- utilisation à l’étranger selon les besoins.
L’âge minimum est également déterminant. Certaines solutions deviennent accessibles dès 8 ou 10 ans, tandis que d’autres restent davantage pensées pour les adolescents déjà proches du lycée.
Compte bancaire et simple solution de paiement : une différence à comprendre
Une banque peut ouvrir au mineur un véritable compte bancaire auquel est associée une carte. C’est notamment le modèle proposé par plusieurs établissements traditionnels et banques en ligne.
Les acteurs spécialisés peuvent fonctionner différemment. Pixpay, par exemple, propose une carte Visa, un RIB français ainsi que des applications pour le parent et l’enfant, mais l’offre n’est pas celle d’une banque traditionnelle. Pixpay agit pour la carte Visa émise par IDT Services Limited.
Pour l’utilisateur, les deux solutions peuvent permettre de payer quotidiennement. En revanche, leur environnement, leur tarification et les services associés ne sont pas identiques.
SG BANXUP : une solution gratuite pour les familles déjà clientes
BANXUP est l’offre développée par SG pour les jeunes de 10 à 17 ans. Elle comprend une carte Mastercard à autorisation systématique et une application dédiée.
L’offre présente un avantage tarifaire évident : SG l’annonce comme gratuite et sans engagement. En contrepartie, le parent et l’enfant doivent tous deux être clients SG.
Des contrôles parentaux assez complets
Depuis son environnement bancaire, le parent peut notamment agir sur :
- les plafonds de paiement ;
- les plafonds de retrait ;
- les paiements en ligne ;
- les paiements à l’étranger ;
- le sans-contact ;
- les retraits.
La carte peut également être temporairement bloquée.
L’autorisation systématique limite par ailleurs le risque de dépenser une somme supérieure au solde disponible.
À qui s’adresse BANXUP ? Principalement aux familles déjà clientes SG qui recherchent une solution sans abonnement supplémentaire et souhaitent conserver la gestion de l’argent de l’adolescent dans leur environnement bancaire habituel.
Crédit Agricole Mozaïc Black : une vraie carte bancaire dès 10 ans
Le Crédit Agricole propose la Mozaïc Black, une carte de débit à autorisation systématique accessible aux mineurs âgés de 10 à 17 ans.
En septembre 2026, l’établissement affiche cette carte à 0 € par mois pour cette tranche d’âge. Elle est rattachée au compte de l’enfant et le solde est contrôlé automatiquement lors des opérations.
Un fonctionnement proche d’une carte adulte, avec davantage de contrôle
Le représentant légal dispose de plusieurs fonctions de supervision. Il peut notamment gérer les paiements à l’étranger, la vente en ligne, le sans-contact ou encore le verrouillage temporaire.
Les opérations peuvent être suivies depuis l’application Ma Banque. Des virements instantanés permettent également d’alimenter rapidement le compte.
Autre particularité intéressante : des garanties liées notamment aux voyages sont annoncées avec la carte.
À qui s’adresse Mozaïc Black ? Aux familles qui souhaitent initier progressivement leur enfant au fonctionnement d’un véritable compte bancaire et apprécient la possibilité de conserver une relation avec une agence.
BoursoBank Offre 10-17 : une approche entièrement en ligne
BoursoBank commercialise désormais son Offre 10-17, qui a succédé à l’ancienne offre Freedom. Elle comprend un compte bancaire, une carte et un accès à l’application.
La carte est disponible gratuitement sous les conditions indiquées par BoursoBank. Le représentant légal peut modifier ses plafonds, tandis que le contrôle du solde réduit le risque de dépense excessive.
Une solution intéressante pour les familles déjà tournées vers la banque en ligne
La carte peut être utilisée avec différents portefeuilles mobiles selon les conditions d’âge applicables à ces services. BoursoBank indique également que les paiements en euros et en devises ne génèrent pas de frais de carte, tandis que des conditions spécifiques s’appliquent aux retraits en devises.
La souscription de la carte pour un mineur est réalisée en ligne depuis l’espace du représentant légal.
À qui s’adresse l’Offre 10-17 ? Aux familles qui utilisent déjà les services bancaires numériques et souhaitent éviter les déplacements en agence.
Pixpay : une alternative centrée sur l’apprentissage de la gestion d’argent
Pixpay se différencie fortement des offres précédentes. Il ne s’agit pas d’une banque traditionnelle proposant une déclinaison simplifiée de ses services pour mineurs.
Son approche est construite autour de la gestion de l’argent de poche et de l’éducation financière. L’enfant dispose d’une carte de paiement Visa et d’une application, tandis que le parent bénéficie de son propre espace de pilotage. La solution est proposée dès 8 ans.
Une solution payante mais riche en fonctions familiales
Contrairement aux trois offres bancaires évoquées précédemment, Pixpay repose sur un abonnement. En septembre 2026, l’offre Start débute à 3,99 € par mois, sans engagement. Les formules supérieures ajoutent davantage de fonctionnalités.
Parmi les possibilités proposées figurent selon l’offre :
- le pilotage parental ;
- les plafonds personnalisables ;
- le blocage de certains commerçants ;
- l’argent de poche programmé ;
- des outils d’épargne ;
- des cagnottes ;
- des cartes virtuelles ;
- la gestion par plusieurs adultes ;
- Apple Pay et Google Pay.
Pixpay met ainsi davantage l’accent sur l’apprentissage progressif de la gestion d’un budget que sur la relation bancaire classique.
À qui s’adresse Pixpay ? Aux parents qui veulent une solution indépendante de leur banque principale, particulièrement orientée vers le suivi, l’argent de poche et l’apprentissage financier.
Comparatif rapide des principales solutions
| Solution | Âge indiqué | Coût de base en sept. 2026 | Type d’offre | Point distinctif |
|---|---|---|---|---|
| SG BANXUP | 10-17 ans | Gratuit | Carte de paiement / environnement SG | Intégration SG et contrôles parentaux |
| Crédit Agricole Mozaïc Black | 10-17 ans | 0 €/mois pour les mineurs concernés | Compte bancaire + carte | Offre bancaire traditionnelle et assurances |
| BoursoBank Offre 10-17 | 10-17 ans | Carte annoncée gratuite* | Compte bancaire + carte | Gestion entièrement numérique |
| Pixpay | Dès 8 ans | Dès 3,99 €/mois | Service de paiement + carte Visa + applications | Éducation financière et gestion familiale |
*Selon les conditions tarifaires et d’éligibilité propres à chaque établissement au moment de la souscription.
Banque traditionnelle ou acteur spécialisé : comment choisir ?
Il n’existe pas une solution idéale pour toutes les familles.
Pour payer le moins possible
Lorsque le parent est déjà client d’un établissement proposant gratuitement une carte pour mineur, commencer par comparer l’offre de sa propre banque est logique.
BANXUP ou Mozaïc Black peuvent ainsi être particulièrement intéressantes pour les familles déjà intégrées à ces réseaux.
Pour centraliser toute la famille dans une banque en ligne
Une offre comme BoursoBank 10-17 permet de rester dans un environnement numérique unique avec un véritable compte bancaire destiné au mineur.
Pour apprendre à gérer un budget très progressivement
Les besoins changent lorsque l’objectif n’est pas seulement de permettre à l’adolescent de payer.
Une solution comme Pixpay peut intéresser les parents qui recherchent davantage d’outils autour de l’argent de poche, des objectifs d’épargne ou du suivi éducatif et qui acceptent en contrepartie de payer un abonnement.
Le bon choix dépend surtout de l’autonomie recherchée
Donner une carte à un adolescent ne consiste pas simplement à remplacer les espèces par du plastique ou un paiement mobile. C’est souvent l’une des premières occasions de lui confier la gestion concrète d’un budget.
Une famille ayant principalement besoin d’une carte occasionnelle pourra privilégier une offre bancaire gratuite. Une autre préférera disposer d’outils permettant de suivre les dépenses, programmer l’argent de poche et accompagner progressivement son enfant dans ses choix.
Avant de souscrire, il faut donc comparer le coût, mais aussi l’âge minimum, le niveau de contrôle parental, les fonctionnalités de l’application, les conditions d’utilisation à l’étranger et la nature exacte du compte associé.
La meilleure solution sera finalement celle qui donne suffisamment d’autonomie à l’adolescent pour apprendre, tout en conservant un cadre adapté à son âge.